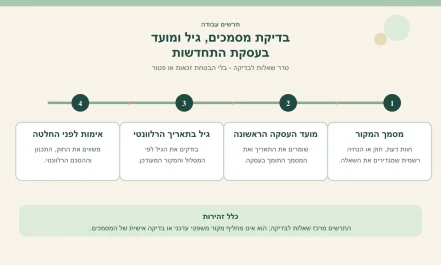
במשרד הדיירים מונחים בדרך כלל מסמכים משלושה עולמות: חוזה עם יזם, מסמכי תכנון ושומות או דרישות תשלום. כשכולם נקראים "מס", קשה לדעת מי אמור לענות על מה. הדרך הפשוטה היא לשייך כל חיוב לרשות שהפעילה אותו ולמסמך שמפעיל את הבדיקה.
שלוש רשויות, שלוש שאלות
הטבלה אינה מחשבון. היא מפת מסמכים: מי הרשות, איזה אירוע בודקים, ומה לא להסיק מהכותרת בלבד.
| גורם | מה נבדק | המסמך הראשון לבקש | מה לא להסיק |
|---|---|---|---|
| רשות המסים | מס שבח במכירה ומס רכישה ברכישה או בקבלת זכות, לפי סוג העסקה והתמורה. | הסכם העסקה, הצהרות המס, פרטי הזכויות והחלטה או אישור רלוונטיים. | שהמילה "התחדשות" מעניקה פטור אוטומטי. |
| הוועדה המקומית | היטל השבחה בעקבות תכנית, הקלה או שימוש חורג שהעלו את שווי המקרקעין. | שומת היטל, לוח שומה, התכנית והמסמך שמסביר את מועד המימוש. | שהיטל השבחה הוא מס שבח או שמדיניות עירונית היא פטור. |
| הרשות המקומית | ארנונה שנתית לפי המחזיק, שטח, שימוש, סוג נכס ואזור. | חשבון ארנונה, צו הארנונה והודעת שינוי מחזיק או שטח. | שהחיוב השוטף הוא חלק ממס הרכישה בעסקה. |
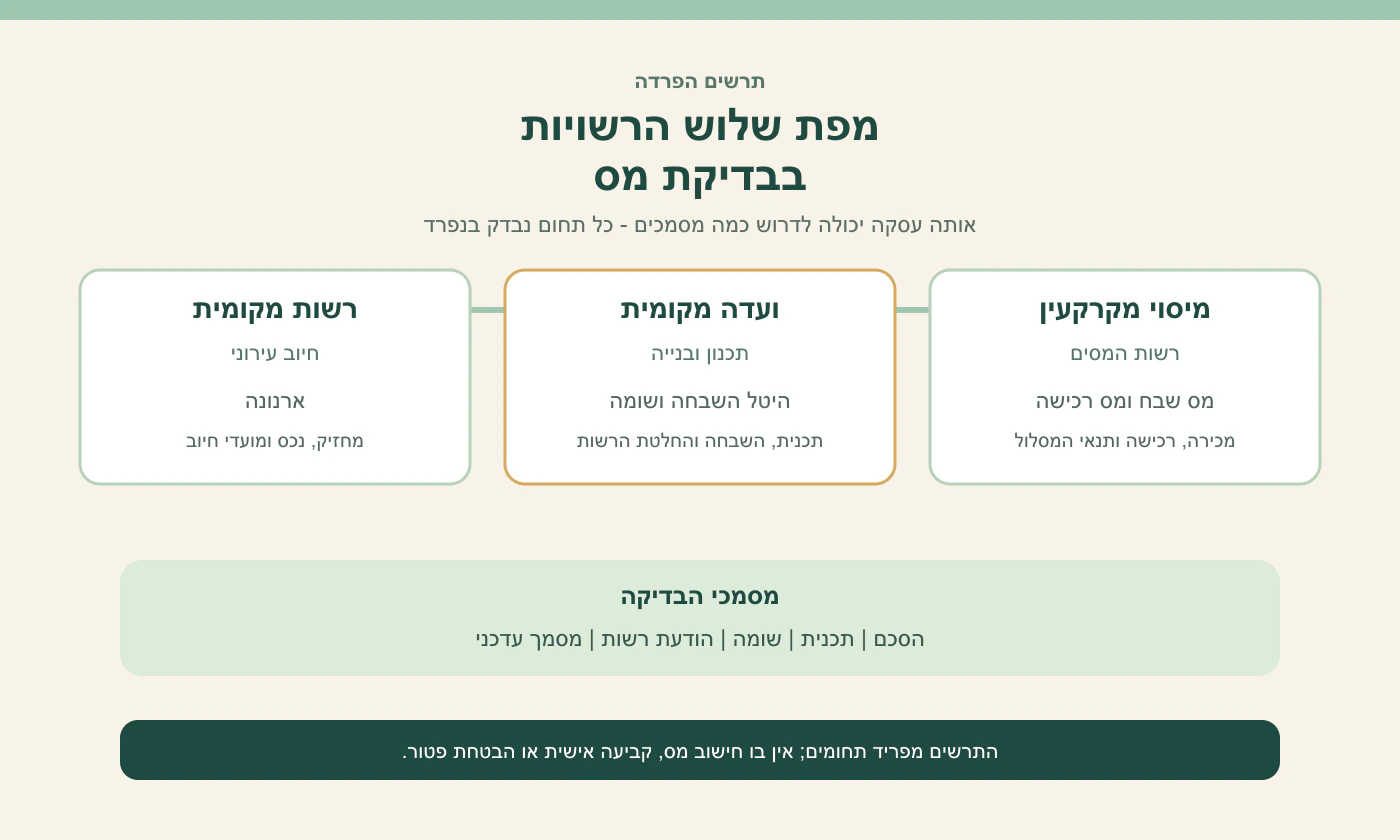
מדריך מינהל התכנון להיטל השבחה מגדיר את ההיטל כתשלום חובה עקב שינוי תכנוני שמעלה ערך. מדריך משרד הפנים לארנונה, שעודכן ב-09.09.2026, מבהיר שזהו חיוב שנתי על המחזיק. שני המקורות מדגימים למה לא מחברים את שלושת החיובים לשורה אחת.
גם מועד הבדיקה שונה: מסים בעסקה נבחנים סביב אירוע המכירה או הרכישה, היטל השבחה קשור לתכנית ולמימוש הזכויות, וארנונה נוצרת לאורך תקופת ההחזקה. לכן מסמך שנכון ליום חתימת ההסכם אינו בהכרח המסמך שיסגור את החיוב ביום הפינוי או ביום מסירת הדירה.
המסמכים מספרים איזה אירוע קרה
אותה דירת תמורה יכולה להופיע במסמכים שונים, אבל כל מסמך עונה על שאלה אחרת. ההשוואה הבאה היא דוגמה היפותטית בלבד, ללא חישוב וללא קביעה לגבי אדם מסוים.
| מצב בדיקה | מה אוספים | איזו שאלה נשארת פתוחה |
|---|---|---|
| בעלים מקבל דירת תמורה במתחם מוכר | הסכם פינוי-בינוי, נסח או אישור זכויות, החלטת ההכרזה אם קיימת, הצהרות המס והמסמך שמפרט את התמורה. | האם מתקיימים תנאי המסלול, תקרות התמורה והפטור הספציפי, והאם יש יותר מדירה אחת. |
| מכירה לאחר תכנית ולפני ביצוע | הסכם המכירה, הסכם הרכישה הישן, התכנית שאושרה, שומת היטל השבחה, אישורי הרשות והצהרות המס. | מי נושא בחיוב, מהו מועד המימוש, ומה קובע ההסכם אם הפרויקט יתקדם או ייעצר. |
שבעה מסמכים לפני שיחת המס
כדאי להגיע לעורך הדין או ליועץ המס עם תיק מסודר, גם אם עדיין אין שומה.
- הסכם ההתקשרות וכל נספח התמורה.
- נסח טאבו, אישור זכויות או מסמך רמ״י לפי סוג הזכות.
- הסכם הרכישה המקורי, חשבוניות והוצאות מתועדות.
- התכנית, מספרה, מועד האישור והחלטת ההכרזה אם קיימת.
- שומת היטל השבחה, לוח שומה, דרישת תשלום או אישור היעדר חבות.
- הצהרות קודמות לרשות המסים ואישורי מס שהתקבלו.
- חשבון ארנונה עדכני והודעת שינוי מחזיק, אם יש מעבר או פינוי.
רשימת המסמכים אינה אומרת שכל פריט נדרש בכל עסקה. היא מונעת מצב שבו נותנים תשובה כללית בלי לראות את הזכות, את התכנית ואת מועד האירוע.
מועד המימוש הוא שאלה נפרדת
תכנית מאושרת אינה תמיד שווה למכירה, ומכירה אינה תמיד זהה לקבלת דירת תמורה. בעסקה מסוימת התנאים המתלים, ההכרזה או ההיתר עשויים להשפיע על מועד המס; בעסקה אחרת מכירה מוקדמת יכולה לעורר בדיקה של מס שבח או היטל השבחה. אין ללמוד מתאריך אחד על כל החיובים.
המסמך שמסדר את הדיון הוא טבלת אירועים: חתימת ההסכם, אישור התכנית, קבלת היתר, פינוי, הריסה, מסירת דירת התמורה ומכירה לצד שלישי. ליד כל אירוע כתבו מי ביצע אותו ואיזה מסמך מאשר אותו. כך אפשר לשאול את בעל המקצוע שאלה ממוקדת במקום "כמה מס אשלם?".
נייר עמדה 02/2026 של רשות המסים, מתאריך 14.04.2026, עוסק במכירת זכות ביחידת מגורים חלופית לאחר תיקון 96. הוא מתאר את סיווג הזכות כדירת מגורים לעניין מס שבח ומס רכישה גם לפני סיום הבנייה, בכפוף לתנאים שנבחנים בעסקה. זהו נייר עמדה נקודתי, לא פטור כללי לכל דירת תמורה.
שתי התלבטויות שחוזרות לפני חתימה
האם דירת תמורה פטורה תמיד ממס?
לא. רשות המסים בוחנת את מסלול העסקה ותנאיו. מדריך הממשלה מדבר על אפשרות פטור בעסקת פינוי-בינוי לדירה אחת במתחם, אך אין להפוך זאת להבטחה אישית או להחיל על דירה נוספת בלי בדיקה.
האם היטל השבחה וארנונה הם אותו חיוב?
לא. היטל השבחה קשור להשבחת מקרקעין בעקבות פעולה תכנונית ונגבה בידי הוועדה המקומית. ארנונה היא חיוב שנתי על המחזיק בנכס לפי צו הרשות. לכל אחד מהם מסמך, מועד ורשות אחרת.